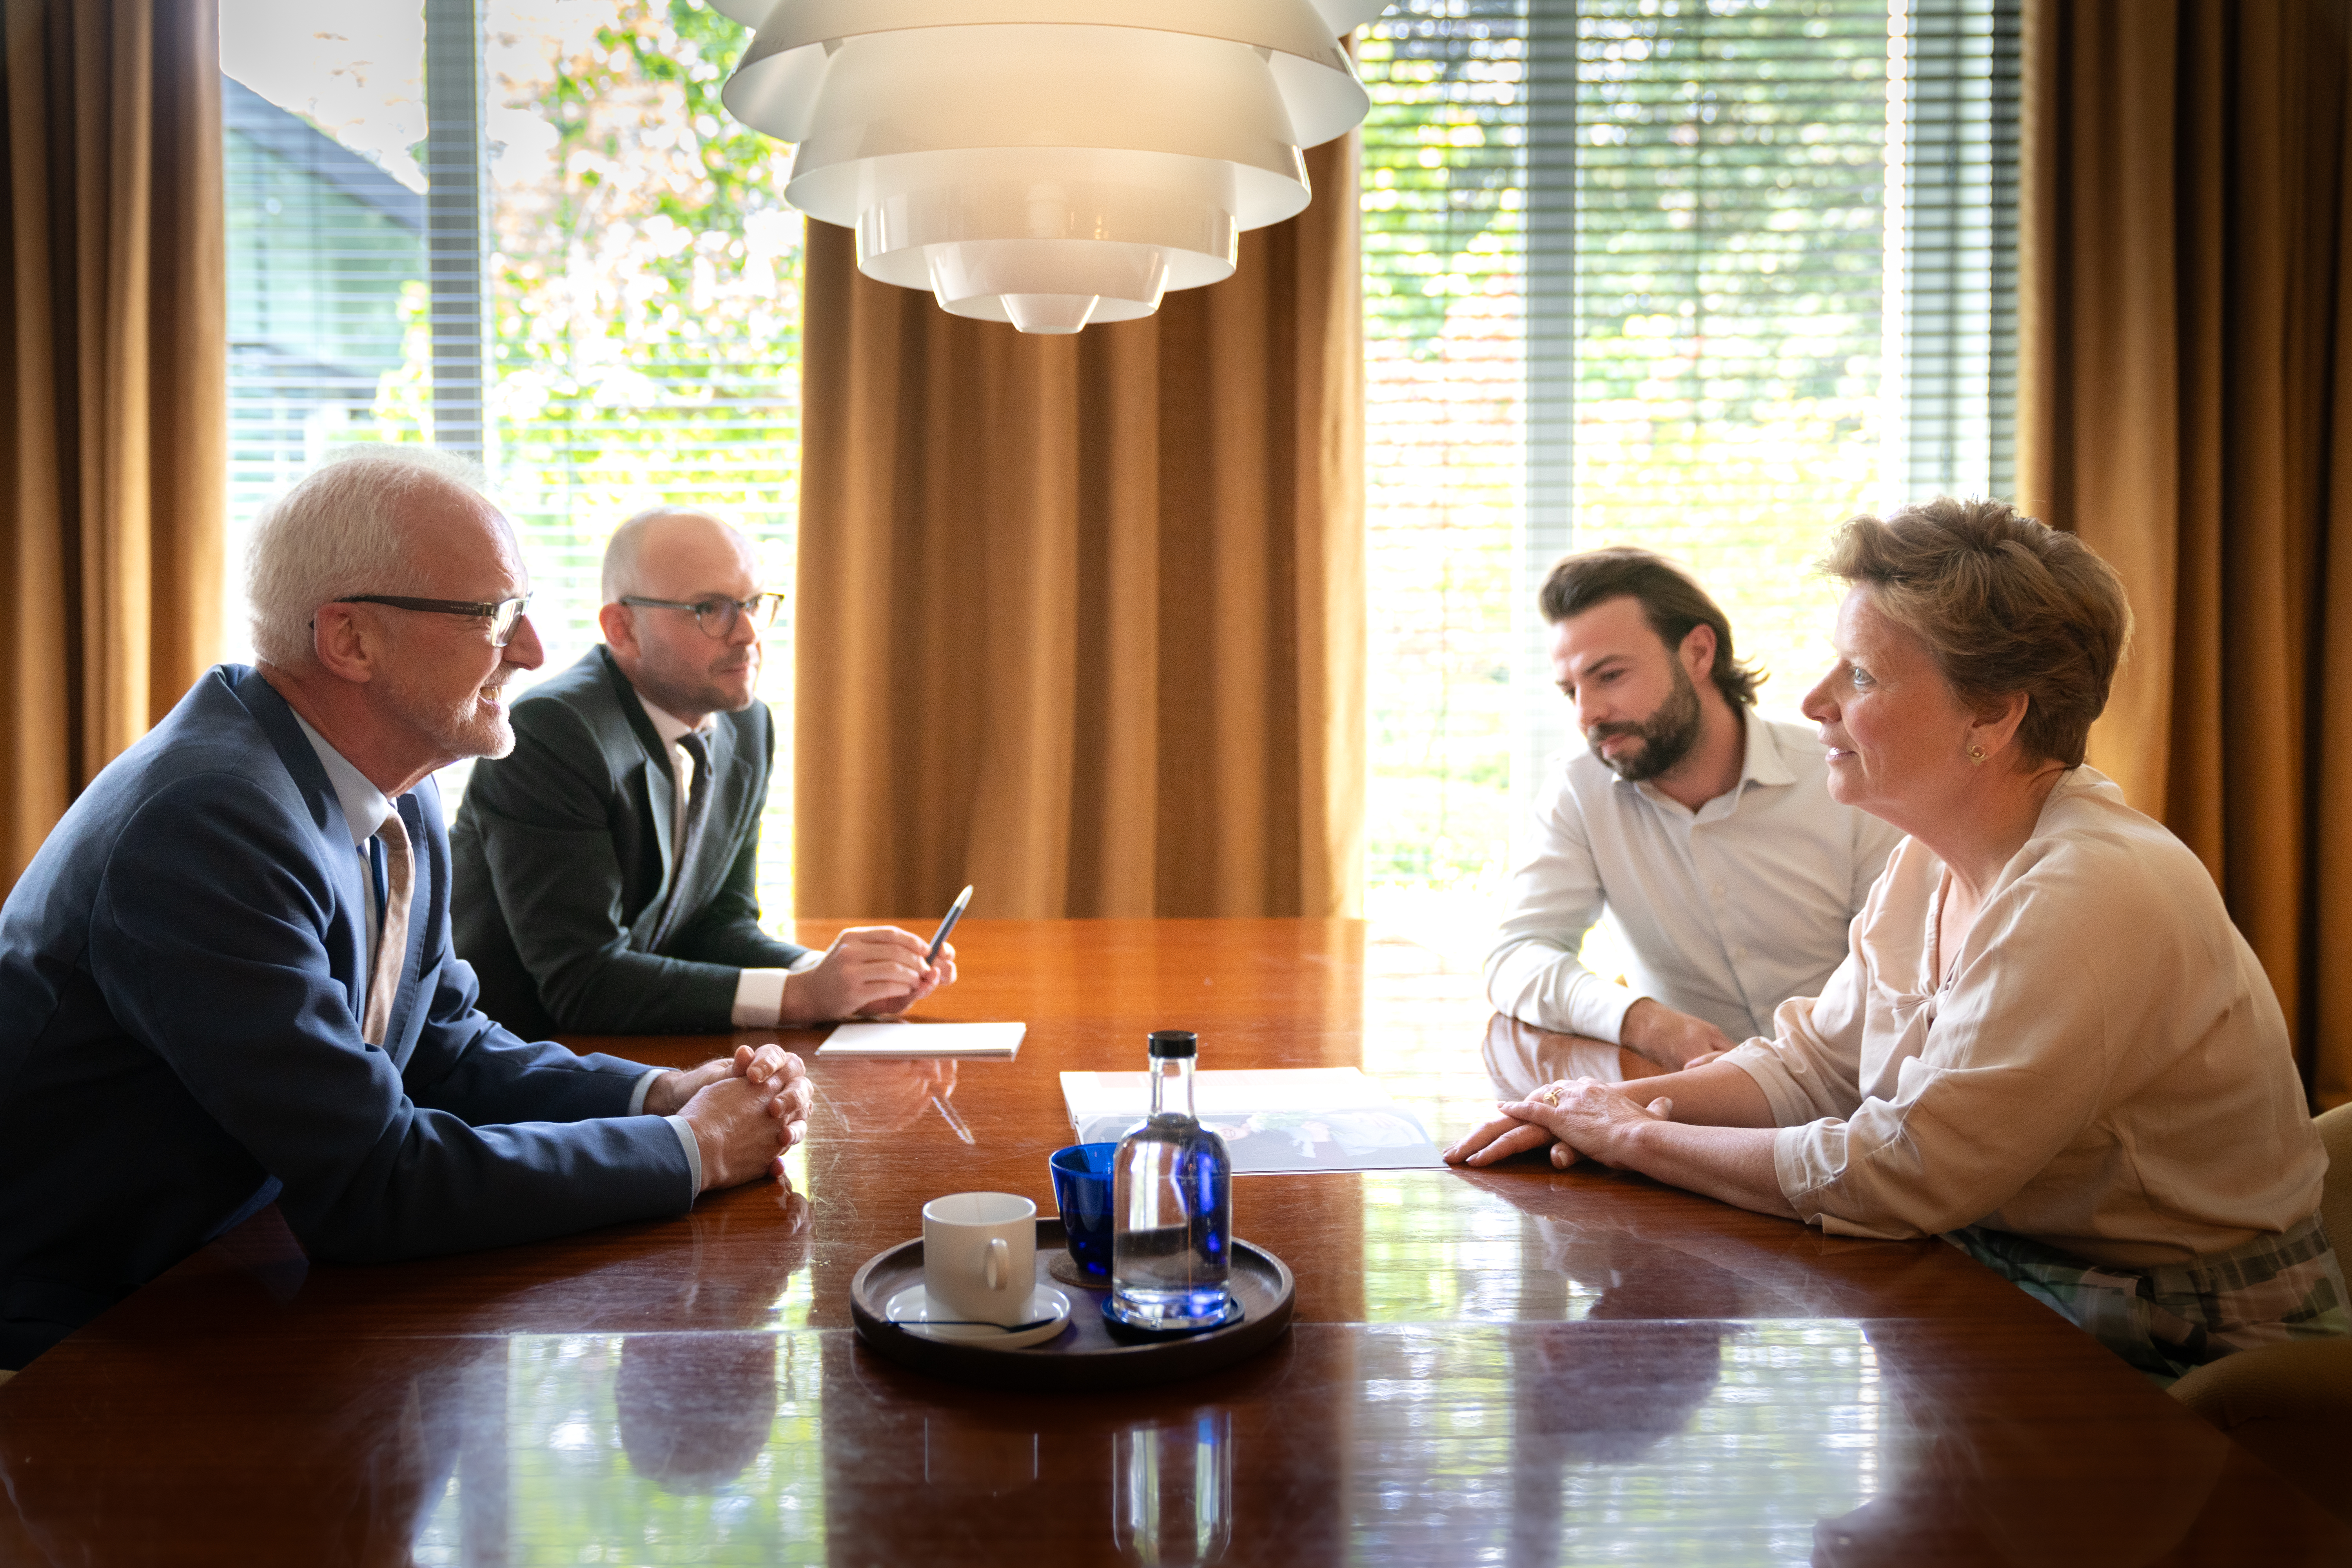
240716_sfeer-campagnebeeld-klantengesprek-91

Wat doet een vermogensbeheerder?

  • 23 oktober 2026

Een vermogensbeheerder neemt het dagelijkse beheer van uw beleggingsportefeuille uit handen. Hij bepaalt de beleggingsstrategie, neemt beleggingsbeslissingen, volgt de portefeuille op en stuurt bij wanneer dat nodig is.

Bij Delen Private Bank gebeurt dat via discretionair vermogensbeheer: binnen het afgesproken mandaat nemen de vermogensbeheerders de individuele beleggingsbeslissingen, zonder dat u elke transactie afzonderlijk hoeft goed te keuren.

Wat is een vermogensbeheerder?

Een vermogensbeheerder is een financiële professional aan wie u het beheer van uw beleggingsportefeuille kunt toevertrouwen. Dat kan interessant zijn wanneer u uw beleggingen niet zelf dagelijks wilt beheren en daarvoor een beroep wilt doen op professionele expertise.

Bij Delen Private Bank staat dat beheer niet los van uw bredere vermogenssituatie. Waar relevant kunnen ook specialisten in vermogensplanning worden betrokken, bijvoorbeeld voor vragen over een schenking, nalatenschap of de overdracht van vermogen.

Wat zijn de belangrijkste taken van een vermogensbeheerder?

Een vermogensbeheerder heeft vier kerntaken: de beleggingsstrategie bepalen, die strategie uitvoeren, de portefeuille opvolgen en de beleggingsrisico's beheren.

1. Een beleggingsstrategie op maat bepalen

Een doordachte beleggingsstrategie begint met een goed begrip van uw persoonlijke situatie. Wat wilt u met uw vermogen bereiken? Wanneer hebt u het nodig? En welke risico's kunt en wilt u nemen? Een vermogensbeheerder brengt onder meer de volgende elementen in kaart:

  • uw financiële situatie en doelstellingen;

  • uw beleggingshorizon;

  • uw kennis en ervaring met beleggen;

  • uw bereidheid en financiële draagkracht om risico te nemen;

  • uw relevante persoonlijke of familiale omstandigheden.

2. De beleggingsstrategie uitvoeren

Vervolgens wordt de afgesproken beleggingsstrategie vertaald naar een concrete portefeuille. De vermogensbeheerder neemt binnen het afgesproken mandaat de individuele beleggingsbeslissingen en bewaakt daarbij voortdurend het evenwicht tussen de doelstellingen, beleggingshorizon en het afgesproken risicoprofiel.

3. De portefeuille opvolgen en bijsturen

Financiële markten zijn voortdurend in beweging. Economische ontwikkelingen, rentevoeten, bedrijfsresultaten en geopolitieke gebeurtenissen kunnen een invloed hebben op de waarde van uw beleggingen. Een vermogensbeheerder volgt die ontwikkelingen op en beoordeelt of aanpassingen aan de portefeuille nodig zijn. Dat betekent niet dat op elke marktbeweging moet worden gereageerd. Een doordachte langetermijnstrategie helpt te vermijden dat beleggingsbeslissingen uitsluitend worden ingegeven door kortetermijnschommelingen.

4. Beleggingsrisico's beheren

Beleggen gaat altijd gepaard met risico's. Een vermogensbeheerder houdt daarom rekening met onder meer de spreiding van beleggingen, de liquiditeit van de portefeuille en de verhouding tussen risico en verwacht rendement. Risicobeheer kan verliezen niet volledig voorkomen, maar vormt een essentieel onderdeel van een doordacht beleggingsbeleid.

Bij Delen Private Bank: rekening houden met belangrijke levensmomenten

Uw vermogen staat niet los van uw leven. Een huwelijk, pensionering, schenking, erfenis of de verkoop van een onderneming kan uw financiële situatie en toekomstplannen ingrijpend veranderen. Daarom is het belangrijk om uw beleggingsstrategie regelmatig te toetsen aan uw persoonlijke omstandigheden.

Bij Delen Private Bank kan uw vaste relatiebeheerder daarbij een beroep doen op specialisten in vermogensplanning. Zo kan naast het beheer van uw beleggingen ook worden bekeken hoe u uw vermogen kunt structureren en een eventuele overdracht tijdig kunt voorbereiden.
Hoe werkt vermogensbeheer in de praktijk?

Vermogensbeheer verloopt doorgaans in vier stappen: kennismaking en analyse, het bepalen van de beleggingsstrategie, het beheer van de portefeuille en een regelmatige opvolging en evaluatie.

  1. Kennismaking en analyse
     Uw financiële situatie, doelstellingen, beleggingshorizon, kennis en ervaring en houding tegenover risico worden in kaart gebracht. 

  2. Beleggingsstrategie bepalen
     Op basis daarvan wordt een beleggingsstrategie bepaald die past bij uw profiel en doelstellingen. 

  3. Portefeuille beheren
    De vermogensbeheerder vertaalt de strategie naar een portefeuille en neemt binnen het afgesproken mandaat de individuele beleggingsbeslissingen.

  4. Opvolgen en evalueren
    De portefeuille en de gekozen strategie worden regelmatig opgevolgd. Wanneer uw persoonlijke situatie, doelstellingen of andere relevante omstandigheden wijzigen, kan de strategie waar nodig worden aangepast.

Wat is het verschil tussen een vermogensbeheerder en een beleggingsadviseur?

Het belangrijkste verschil tussen vermogensbeheer en beleggingsadvies is wie de uiteindelijke beleggingsbeslissing neemt.

Bij beleggingsadvies ontvangt de klant aanbevelingen, maar beslist hij zelf of hij die volgt. Bij discretionair vermogensbeheer neemt de vermogensbeheerder de individuele beleggingsbeslissingen binnen het vooraf afgesproken mandaat en de vastgelegde strategie.

Wanneer kan een vermogensbeheerder interessant zijn?

Een vermogensbeheerder kan bijvoorbeeld interessant zijn wanneer u:

  • onvoldoende tijd hebt om uw beleggingen zelf op te volgen;

  • het beheer liever toevertrouwt aan gespecialiseerde professionals;

  • behoefte hebt aan een gestructureerde langetermijnstrategie;

  • met een belangrijke verandering in uw vermogenssituatie wordt geconfronteerd.

Voor ondernemers kan vermogensbeheer bijvoorbeeld relevant worden na de verkoop van een onderneming of wanneer een groot deel van het vermogen geconcentreerd is in het eigen bedrijf.

Wat kost vermogensbeheer?

De kosten van vermogensbeheer verschillen per vermogensbeheerder en hangen onder meer af van de gekozen dienstverlening. Vergelijk daarom niet alleen tarieven, maar kijk naar de totale kosten en naar welke diensten daarin zijn inbegrepen.

Andere veelgestelde vragen

Dit verschilt van instelling tot instelling. Sommige vermogensbeheerders richten zich op grotere vermogens, terwijl andere ook kleinere portefeuilles begeleiden.

Nee. Vermogensbeheer hoeft zich niet te beperken tot aandelen. Afhankelijk van de gekozen strategie kan een portefeuille uit verschillende soorten beleggingen bestaan. Spreiding helpt om risico's niet in één belegging of beleggingscategorie te concentreren.
Nee. Beleggen houdt altijd risico's in. Ook professioneel vermogensbeheer biedt geen garantie op rendement of kapitaalbehoud. Een doordachte spreiding en risicobeheer kunnen bepaalde risico's helpen beperken, maar verliezen niet uitsluiten.
Een beleggingsportefeuille wordt systematisch opgevolgd en regelmatig geëvalueerd in functie van de marktomstandigheden en de doelstellingen van de klant.
Vermogensbeheer richt zich op het beheer van uw beleggingsportefeuille. Private banking vertrekt doorgaans vanuit een bredere kijk op uw vermogen en kan naast vermogensbeheer ook andere vormen van begeleiding omvatten, zoals vermogensplanning.
Bij discretionair vermogensbeheer geeft de klant een vermogensbeheerder het mandaat om binnen vooraf afgesproken krijtlijnen zelfstandig beleggingsbeslissingen te nemen. De klant hoeft daardoor niet iedere individuele transactie afzonderlijk goed te keuren.
Een risicoprofiel geeft aan welk beleggingsrisico bij een klant past, rekening houdend met onder meer zijn financiële situatie, doelstellingen, beleggingshorizon, kennis en ervaring met beleggen en zijn houding tegenover risico. Het vormt een belangrijk uitgangspunt voor het bepalen van de beleggingsstrategie.

Belangrijkste inzichten

  • Een vermogensbeheerder beheert een beleggingsportefeuille volgens vooraf gemaakte afspraken over onder meer doelstellingen, beleggingshorizon en risico.

  • Bij discretionair vermogensbeheer neemt de beheerder binnen het afgesproken mandaat de individuele beleggingsbeslissingen.

  • Spreiding en risicobeheer vormen belangrijke onderdelen van vermogensbeheer, maar kunnen beleggingsverliezen niet uitsluiten.

  • Bij Delen Private Bank kan vermogensbeheer worden aangevuld met vermogensplanning, afhankelijk van de persoonlijke en familiale situatie van de klant. 

9:41
ApplePodcast-Show Cover - MUST 20261009-BIO

Blijf op de hoogte

Volg Delen Private Bank op sociale media en mis niets van onze laatste updates.